
Conteúdo educativo · QualitaLife
Por Renan Toledo · Corretor especialista em automações para corretores
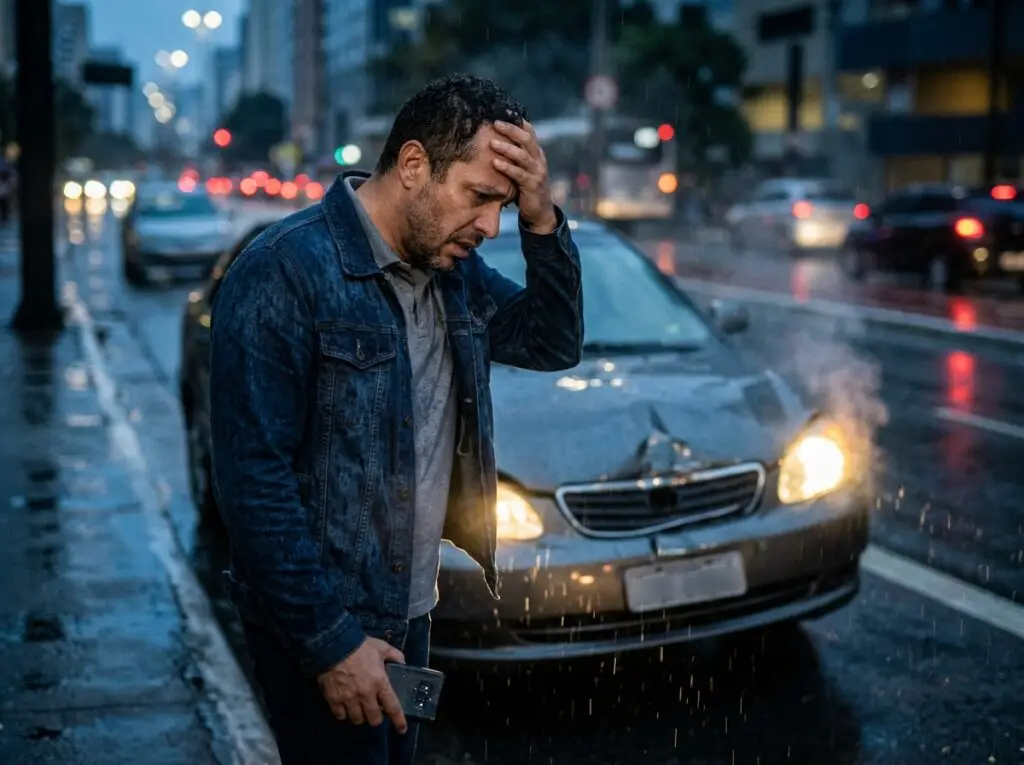
Duas cotações do mesmo carro, duas contas muito diferentes. Qual é a certa? Quem compara apenas o preço costuma descobrir a diferença no pior momento: na hora do sinistro.
Escolher um seguro de carro não é uma corrida para achar a menor mensalidade. É decidir o que você não quer pagar do próprio bolso se algo acontecer. Neste artigo, explico em passos simples como fazer essa escolha com segurança.
1. Comece pelo seu uso, não pelo preço
Antes de pedir cotação, responda: onde o carro dorme, quanto ele roda, quem dirige e se é usado para trabalho. Essas respostas definem o risco e, também, as coberturas que fazem sentido para você.
- Local: garagem fechada, rua ou estacionamento mudam o risco de roubo e de danos.
- Uso: deslocamento diário, viagens frequentes ou aplicativo pedem proteções diferentes.
- Condutores: idade e quantidade de pessoas que dirigem o carro influenciam o preço.
- Veículo: o valor e o modelo do carro pesam no preço, e modelos mais visados por roubos tendem a custar mais para segurar.
- Região: áreas com alagamento ou granizo valorizam as coberturas da natureza.
2. Entenda as coberturas
O seguro é uma combinação de coberturas, e você pode ajustar cada uma. Estas são as principais:
| Cobertura | O que protege | O que conferir |
|---|---|---|
| Roubo e furto | Quando o carro é levado. | Confira se a indenização segue a tabela Fipe ou um valor determinado em contrato. |
| Colisão, incêndio e perda total | Batidas, fogo e danos que inviabilizam o conserto. | É a base do seguro compreensivo. Veja como a perda total é calculada. |
| Danos a terceiros | Prejuízos materiais, corporais e morais causados a outras pessoas. | Os limites fazem diferença. Um valor baixo pode não bastar em um acidente grave. |
| Fenômenos da natureza | Granizo, enchente, vendaval, queda de árvore. | Vale muito mais para quem mora ou estaciona em área de risco. |
| Assistência 24 horas | Guincho, pneu, bateria, chaveiro. | Compare os limites de quilometragem do guincho e o número de acionamentos. |
| Vidros, faróis e retrovisores | Quebras e danos nesses itens. | Costuma ser opcional. Pese o custo da troca do seu modelo. |
| Carro reserva | Veículo substituto durante o reparo. | Confira por quantos dias e para quais tipos de sinistro vale. |
A lógica é simples: proteja bem o que seria difícil de pagar sozinho e dispense o que não tem a ver com a sua rotina.
3. Escolha a franquia com consciência
A franquia é a parte que fica por sua conta em um sinistro com indenização. Quanto menor a franquia, em geral maior o valor do seguro. Quanto maior a franquia, mais barata a mensalidade, mas mais caro o dia em que você precisar usar o seguro.
Uma boa pergunta para decidir: se eu tivesse de pagar esse valor amanhã, conseguiria sem sufoco? Se a resposta for não, a franquia provavelmente está alta demais.
4. Compare o que é comparável
Duas cotações só podem ser comparadas se tiverem as mesmas coberturas, os mesmos limites e a mesma franquia. Sem isso, o preço menor pode estar escondendo proteção a menos.
- Peça cotações com as mesmas coberturas e limites.
- Compare a franquia de cada opção.
- Veja como é calculada a indenização em caso de perda total.
- Confira os limites e os serviços da assistência 24 horas.
- Olhe as condições de pagamento: parcelas, juros e desconto à vista.
5. Confira a seguradora, sem se limitar à marca
Antes de contratar, verifique se a empresa é autorizada pela Susep, o órgão que regula o mercado de seguros. Pesquise a reputação em canais de reclamação e converse com quem já precisou acionar o seguro. A qualidade do atendimento no sinistro importa tanto quanto o preço.
6. Seja sincero no questionário
As respostas sobre quem dirige, onde o carro fica e como é usado entram no cálculo do seguro. Informação incorreta pode gerar problemas na hora do sinistro, com redução ou até negativa da indenização. Declarar tudo com honestidade protege você.
7. Na renovação, não renove no automático
Se você não acionou o seguro durante o ano, pode ter direito a desconto na renovação, o chamado bônus. Peça esse desconto e, antes de aceitar a renovação, peça também uma nova cotação com as mesmas coberturas. Muitas vezes há uma proposta melhor, e um corretor consegue comparar as opções para você.
Aproveite para revisar o que mudou: se o carro passou a rodar menos, se você mudou de endereço ou se o perfil dos condutores é outro. O seguro certo de um ano pode não ser o certo no seguinte.
Erros comuns que custam caro
- Escolher só pelo menor preço.
- Contratar coberturas que não têm a ver com a sua rotina, ou deixar de lado as essenciais.
- Ignorar o valor da franquia e os limites de danos a terceiros.
- Não conferir se a assistência 24 horas está incluída.
- Deixar o seguro vencer e ficar sem proteção sem perceber.
E se eu ficar sem seguro?
Sem seguro, um roubo, uma colisão ou um alagamento viram uma conta inteira no seu bolso, e um acidente com terceiros pode gerar indenizações altas. Mesmo o seguro mais simples costuma custar bem menos do que um prejuízo grande.
O melhor seguro de carro não é o mais barato nem o mais completo. É o que protege o que você não poderia pagar sozinho.
Quer ajuda para decidir?
Um corretor compara as opções para o seu perfil e explica cada cobertura em linguagem simples, sem custo extra para você. A QualitaLife pode fazer essa análise.
Quer receber mais conteúdos como este? Siga o canal da QualitaLife no WhatsApp.
Conteúdo educativo. Coberturas, franquias, limites e valores dependem do produto contratado e da análise da seguradora. Consulte as condições gerais antes de contratar.
Fontes para continuar a leitura
Serasa: Como escolher seguro auto sem erro
Seguro Auto: Dicas para escolher o melhor seguro de carro
g1 DF: Seguro de carro, especialista dá dicas de como escolher o melhor para suas necessidades