
Guia · Seguro de vida · atualizado em 6 de novembro de 2026
Por Diogo França · Corretor especialista em seguro de vida e proteção patrimonial há mais de 20 anos
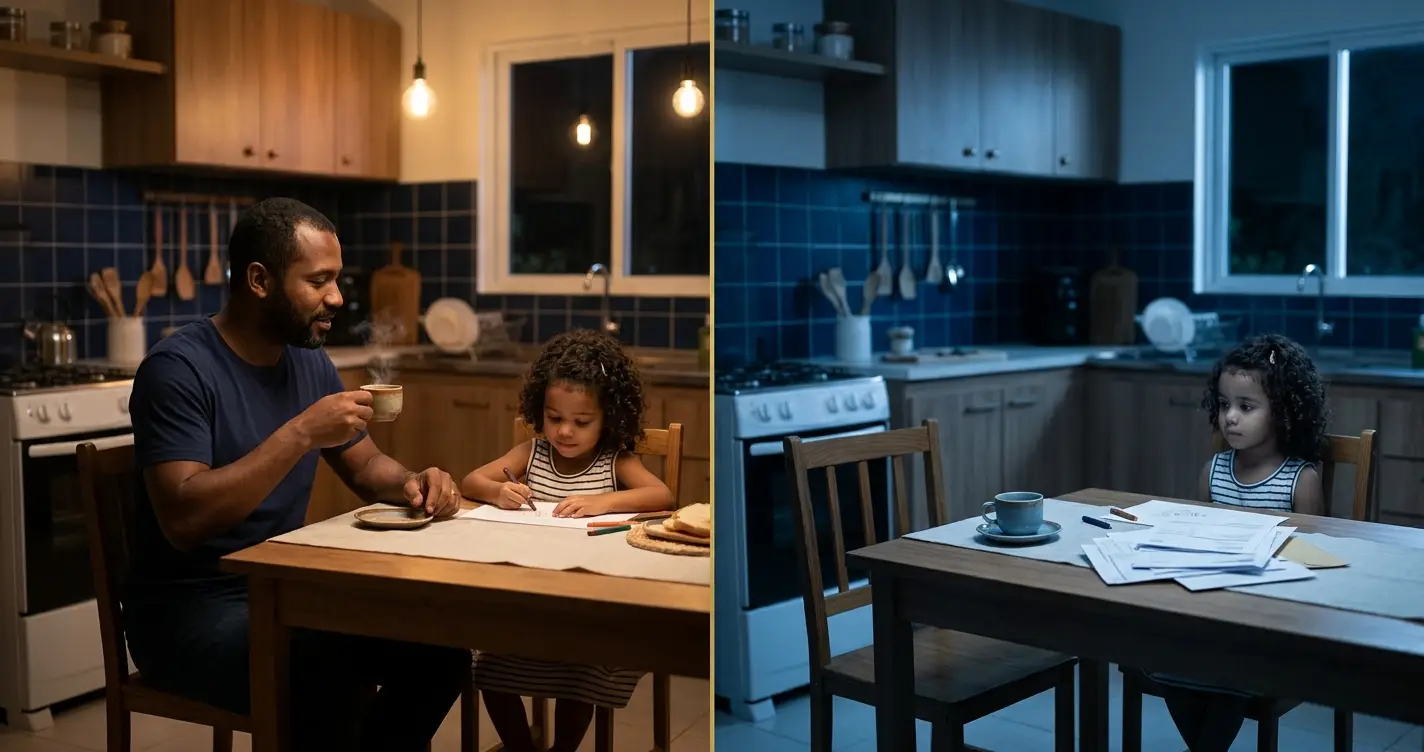
Seguro de vida é um contrato em que você paga um valor periódico, o prêmio, e a seguradora se compromete a pagar um capital aos beneficiários que você indicou, ou a você mesmo, se ocorrer um evento coberto, como morte, invalidez ou o diagnóstico de uma doença grave. Na prática, ele existe para que a vida financeira da família continue de pé quando a renda de quem sustenta a casa deixa de existir ou diminui.
Neste guia explico, com a experiência de quem trabalha com seguro de vida todos os dias, como ele funciona do começo ao fim, o que cobre, como definir o valor e onde as pessoas mais erram.
Resumo em 30 segundos
- O que é: um contrato que transforma um risco difícil de pagar sozinho em um valor combinado, pago pela seguradora.
- Quem recebe: os beneficiários que você indica. Em caso de morte, o capital não entra na herança, nem responde por dívidas do segurado (Código Civil, art. 794).
- O que cobre: morte e, conforme o plano, invalidez, doenças graves, afastamento e funeral.
- Quanto custa: depende de idade, saúde, profissão, capital e coberturas escolhidas.
- Quando faz sentido: quando alguém depende da sua renda ou existem dívidas e compromissos que não podem ficar para a família.
Como o seguro de vida funciona na prática
O caminho é o mesmo na maioria dos produtos:
- 1. Contratação. Você escolhe as coberturas, o capital segurado e o prazo, indica os beneficiários e responde a um questionário sobre saúde e profissão.
- 2. Vigência. Depois da aceitação pela seguradora, a apólice entra em vigor e você paga o prêmio, normalmente por mês ou por ano.
- 3. Evento coberto. Se algo previsto no contrato acontece, o segurado ou o beneficiário avisa a seguradora e envia a documentação pedida.
- 4. Análise e pagamento. A seguradora analisa o pedido. Em geral, o pagamento é feito em até 30 dias depois da entrega da documentação completa, conforme as condições gerais do produto.
Quem é quem no contrato
- Segurado: a pessoa cuja vida é protegida.
- Beneficiários: quem recebe o capital. Você pode indicar uma ou mais pessoas e definir o percentual de cada uma, e pode atualizar essa lista quando sua vida mudar.
- Seguradora: a empresa que assume o risco e paga a indenização.
- Corretor: o profissional que compara as opções, ajuda a dimensionar o capital e acompanha você durante a vigência e no momento de acionar o seguro.
O que o seguro de vida cobre
A cobertura básica costuma ser a de morte. Sobre ela, é possível contratar coberturas adicionais, que variam de produto para produto:
| Cobertura | O que protege | O que conferir |
|---|---|---|
| Morte (natural ou acidental) | Paga o capital aos beneficiários em caso de falecimento. | Confira as exclusões e se há carência para morte por doença. |
| Morte acidental | Capital adicional se a morte for causada por acidente. | Veja como o contrato define acidente. |
| Invalidez permanente | Pagamento em caso de perda parcial ou total de funções, em geral por acidente. | Verifique se há tabela de percentuais e quais eventos entram. |
| Doenças graves | Capital quando há diagnóstico de uma doença prevista no contrato. | Cada produto tem sua lista de doenças e seus prazos. |
| Diária por incapacidade temporária (DIT) | Renda durante um afastamento do trabalho. | Veja franquia de dias e limite de diárias. |
| Assistência funeral | Apoio com as despesas e a organização do funeral. | Confira o valor e quem pode usar. |
Por isso, seguro de vida não protege só a família depois de um falecimento. Dependendo das coberturas escolhidas, ele também ajuda quando você continua vivo, mas não consegue trabalhar ou enfrenta uma doença grave. É o que muita gente chama de seguro em vida. Se quiser aprofundar, leia Seguro de vida não é apenas para quem morre.
Quais são os tipos de seguro de vida
Os tipos mais comuns se dividem por duração e por quem contrata:
- Temporário: protege por um período definido, como 10 ou 20 anos. Ao fim do prazo, a cobertura termina e, em geral, não há devolução.
- Vitalício: a cobertura pode durar a vida toda, com pagamento por tempo definido ou até uma idade. Há versões com reserva que pode ser resgatada, como o seguro de vida vitalício e resgatável.
- Individual: contratado por uma pessoa para ela e sua família.
- Em grupo ou empresarial: contratado por uma empresa para os colaboradores. Conheça o Seguro de Vida Empresarial.
Para entender em detalhe como escolher entre temporário e resgatável, veja Seguro de vida resgatável vs. tradicional.
Quanto de seguro de vida contratar
Não existe um número único. Um ponto de partida usado por muitos corretores é somar o que a família precisaria para manter o padrão de vida e quitar compromissos, e subtrair o que ela já tem:
- Renda a repor: quanto a família precisa por ano, multiplicado pelo número de anos de sustento que você quer garantir.
- Dívidas: financiamentos, empréstimos e outros compromissos.
- Custos finais: funeral, inventário e despesas imediatas.
- Menos o que já existe: reservas, investimentos e seguros que você já tem, inclusive o oferecido pela empresa.
Exemplo ilustrativo, sem relação com nenhum produto: uma família que precisa de R$ 8.000 por mês e quer garantir 5 anos de sustento soma R$ 480.000. Com R$ 200.000 de financiamento e R$ 20.000 de custos finais, chega a R$ 700.000. Se já existem R$ 100.000 em reservas e seguros, o capital de partida seria de cerca de R$ 600.000. É uma conta inicial, que uma análise individual deve ajustar.
Se quiser organizar suas ideias antes de conversar, comece pelas cinco perguntas antes de escolher sua proteção.
O que faz o preço variar
- Idade: em geral, quanto mais cedo você contrata, menor tende a ser o valor.
- Saúde e hábitos: informações do questionário entram na análise de aceitação.
- Profissão e atividades: algumas atividades têm risco maior.
- Capital e coberturas: quanto maior o capital e mais coberturas, maior o prêmio.
- Tipo e prazo: temporário e vitalício têm custos e lógicas diferentes.
O que o seguro de vida não cobre e outros cuidados
- Exclusões: cada contrato lista eventos que não geram pagamento, como atos ilícitos dolosos do próprio segurado e situações de guerra. Leia as condições gerais.
- Suicídio nos primeiros 24 meses: só há cobertura depois de 24 meses de vigência. O Código Civil prevê que, nos dois primeiros anos, o suicídio não dá direito ao capital (art. 798).
- Declaração incorreta: omitir ou informar errado dados relevantes, como doenças e hábitos, pode levar à perda da cobertura (art. 766).
- Atraso no pagamento: pode suspender a cobertura, conforme o contrato.
- Carências: alguns produtos têm prazos antes de certas coberturas ou do resgate passarem a valer.
Erros comuns ao contratar
- Escolher apenas pelo menor preço, sem olhar o capital e as exclusões.
- Contratar um capital pequeno demais para a realidade da família.
- Esquecer de atualizar os beneficiários depois de casamento, divórcio ou nascimento de filhos.
- Não avisar a família sobre a existência do seguro e onde está a apólice.
- Deixar de pagar e perder a proteção sem perceber.
Seguro de vida vale a pena?
Vale quando ele resolve um problema real. Faz mais sentido para quem tem dependentes, dívidas, sócios ou uma renda que depende só do próprio trabalho, como autônomos e profissionais liberais. Para quem não tem dependentes e já tem patrimônio suficiente para cobrir seus compromissos, a necessidade tende a ser menor.
Seguro de vida não é sobre a morte. É sobre o que continua acontecendo na vida de quem fica.
Perguntas frequentes
Seguro de vida é só em caso de morte?
Não. A cobertura básica é a de morte, mas é possível contratar coberturas para invalidez, doenças graves, afastamento do trabalho e funeral, conforme o produto.
Seguro de vida cobre homicídio?
Em geral, a cobertura de morte vale para falecimento por causas naturais ou acidentais, inclusive em casos de violência, desde que não estejam nas exclusões do contrato. Confira as condições gerais do produto.
Seguro de vida cobre cirurgia?
O seguro de vida não paga cirurgias nem internações, que são tema de plano de saúde. Algumas coberturas, como doenças graves ou diária por incapacidade temporária, podem pagar um valor em situações previstas no contrato.
Seguro de vida precisa de exame médico?
Depende do produto, da idade e do capital contratado. Muitos seguros pedem apenas uma declaração de saúde, e exames podem ser exigidos para capitais mais altos ou quando a análise de aceitação indicar.
Existe seguro de vida sem carência?
Depende do produto e da cobertura. Em muitos seguros, a cobertura de morte acidental vale desde o início da vigência, e outras coberturas ou o resgate podem ter carência. Confirme no contrato.
Quem precisa de um seguro de vida?
Quem tem pessoas que dependem da sua renda, dívidas em andamento, sócios em um negócio ou um trabalho sem benefícios, como autônomos e profissionais liberais.
Posso fazer seguro de vida para os meus pais?
Em geral sim, desde que o produto aceite a idade deles e eles concordem com a contratação. Idade e saúde influenciam a aceitação e o valor.
O beneficiário paga imposto de renda sobre o seguro de vida?
A legislação do imposto de renda isenta o capital pago por morte do segurado (Lei 7.713/1988). Para cada caso, vale confirmar com um contador.
A indenização do seguro de vida entra no inventário?
Não. O Código Civil estabelece que o capital do seguro de vida para o caso de morte não é considerado herança e não responde por dívidas do segurado (art. 794).
Quer saber quanto de proteção faz sentido para você?
A QualitaLife compara soluções de diferentes seguradoras e ajuda você a dimensionar o capital, sem custo extra para quem contrata. O primeiro passo é o diagnóstico.
Quer receber mais conteúdos como este? Siga o canal da QualitaLife no WhatsApp.
Conteúdo educativo. Coberturas, carências, exclusões e valores dependem do produto contratado e da análise da seguradora. Consulte as condições gerais antes de contratar. As referências legais são informativas e não substituem orientação jurídica ou contábil.
Fontes
SUSEP: Seguro de Pessoas
SUSEP: Seguro de Vida e Acidentes Pessoais
Código Civil (Lei 10.406/2002), arts. 757 a 802
Lei 7.713/1988 (imposto de renda)